Kapitel 1 / 9
KI in der Steuerkanzlei: zuerst den Arbeitsablauf abgrenzen
Dieser Leitfaden richtet sich an Steuerkanzleien und ihre organisatorisch-technischen Verantwortlichen. Er beschreibt administrative Abläufe rund um Belege, Informationen und Prüfaufgaben. Er bietet keine persönliche Steuerberatung und stellt einen Chatbot nicht als Ersatz für einen befugten Berufsträger dar. Für die Einführung ist entscheidend, welche Arbeit vorbereitet werden kann und wer das Ergebnis fachlich verantwortet.
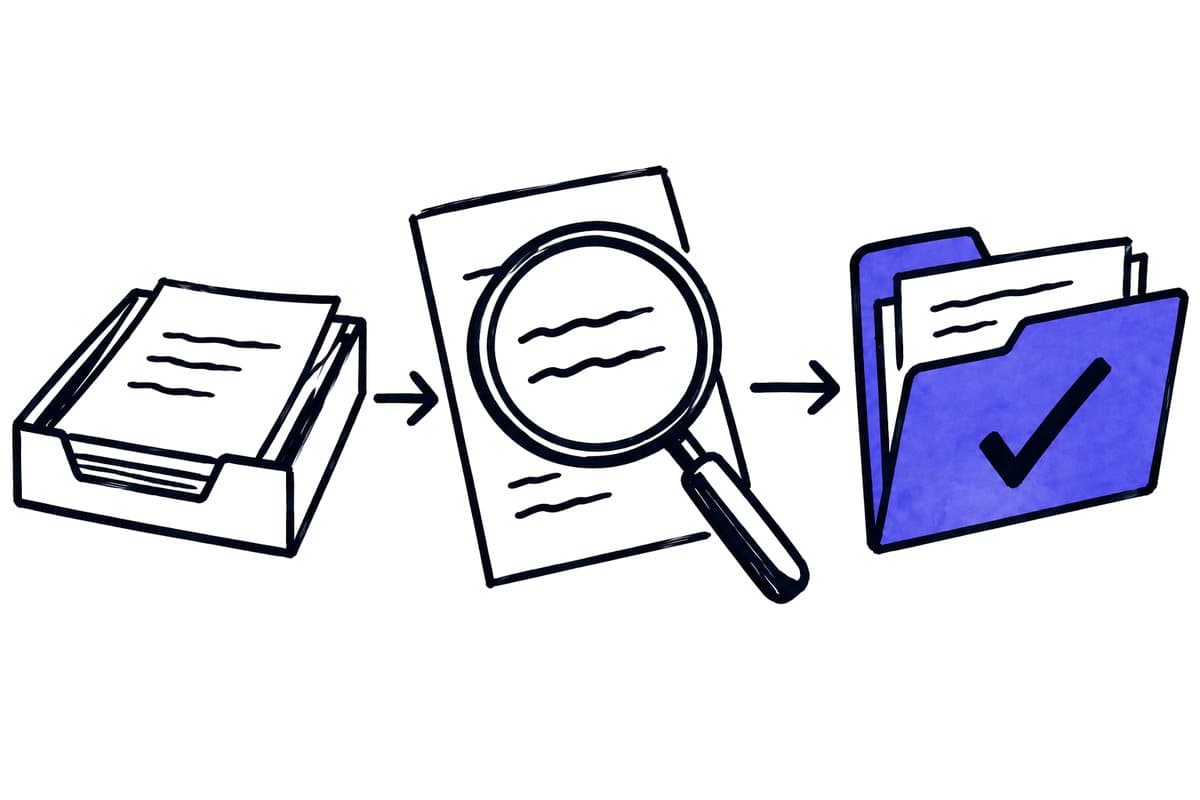
Ein geeigneter Anfang ist eine wiederkehrende Aufgabe mit einem klaren Eingang: Unterlagen zuordnen, fehlende Angaben sichtbar machen oder einen freigegebenen Datensatz übergeben. „Die Buchhaltung mit KI erledigen“ ist zu weit gefasst. Darin liegen verschiedene Tätigkeiten, deren Fehler unterschiedliche Folgen haben. Trennen Sie Erfassung, Plausibilitätsprüfung, fachliche Beurteilung und endgültige Aktion im Projektauftrag.
Die KI-FAQ der Bundessteuerberaterkammer, datiert auf den 27. Januar 2026, behandelt Einsatz und Verantwortung. Sie nennt selbst Juli 2025 als zugrunde gelegten Rechtsstand. Für aktuelle Einzelfragen müssen deshalb die heute anwendbaren Regeln zusätzlich geprüft werden. Die Quelle unterstützt die grundsätzliche Unterscheidung zwischen Hilfsmittel und fachlicher Verantwortung; sie ist keine Freigabe eines konkreten Kanzleiaufbaus.